Domain ausbildung-aktiv.de kaufen?
Wir ziehen mit dem Projekt
ausbildung-aktiv.de um.
Sind Sie am Kauf der Domain
ausbildung-aktiv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausbildung-aktiv.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Schlieper, Cornelia A.: Arbeitsblätter mit eingetragenen Lösungen Berufsausbildung HauswirtschaftArbeitsblätter mit eingetragenen Lösungen Berufsausbildung Hauswirtschaft , Lösungen zu "Arbeitsblätter Berufsausbildung Hauswirtschaft" (ISBN 978-3-582-88071-0). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6. Auflage, Erscheinungsjahr: 202008, Produktform: Kartoniert, Autoren: Schlieper, Cornelia A., Auflage: 20006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Berufsschule; Hauswirtschaft; Lösung, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Hauswirtschaft / Lehrermaterial, Bildungsmedien Fächer: Hauswirtschaftslehre, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 293, Breite: 213, Höhe: 10, Gewicht: 402, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A6101273, Vorgänger EAN: 9783582048073, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 235956422,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eiling, Andreas: Handlungsfeld AusbildungHandlungsfeld Ausbildung , Die aktualisierte und modernisierte 14. Auflage berücksichtigt die rechtlichen Anpassungen des Berufsbildungsgesetzes vom 1. August 2024, die durch das Berufsbildungsvalidierungs- und -digitalisierungsgesetz festgelegt wurden. Zudem wurden die Inhalte noch intensiver an die neuen Anforderungen des novellierten Rahmenplans von 2023 angepasst. Der Rahmenplan konkretisiert die geforderten Inhalte der bisherigen Ausbilder-Eignungsverordnung (AEVO) und der Allgemeinen Meisterprüfungsverordnung (AMVO). Die Arbeitsmappe unterstützt die handlungsorientierte und anwendungsbezogene Vermittlung in Vorbereitungslehrgängen und das selbstgesteuerte Lernen der Prüfungsteilnehmer. In der Mappe werden die modernisierten Inhalte des Rahmenplans detailliert dargestellt und die bisherigen Inhalte erweitert und aktualisiert. Die neuen Inhalte ergeben sich vor allem aus Themenfeldern, die die Berufsausbildung zukunftsfähig machen, z. B. der Intensivierung einer handlungs- und prozessorientierten Ausbildung, dem Einsatz zeitgemäßer und kompetenzfördernder Ausbildungsmethoden, der noch bewussteren Rollenwahrnehmung des Ausbildungspersonals als Lernprozessbegleiter, der Gestaltung von digital unterstützten Lernprozessen, der Entwicklung einer nachhaltigen Berufsausbildung, der Förderung von Vielfalt in der Ausbildung und dem verstärkten Einbeziehen von internen und externen Partnern. Mit Hilfe dieser Arbeitsmappe können die Nutzer erfolgreich die berufs- und arbeitspädagogische Eignung erwerben. Sie umfasst gemäß Ausbilder-Eignungsverordnung die Kompetenz zum selbstständigen Planen, Durchführen und Kontrollieren der Berufsausbildung in den vier Handlungsfeldern: 1. Ausbildungsvoraussetzungen prüfen und Ausbildung planen 2. Ausbildung vorbereiten und bei der Einstellung von Auszubildenden mitwirken 3. Ausbildung durchführen 4. Ausbildung abschließen Beibehalten wurde das bewährte Konzept der Arbeitsmappe: Der Ordner lässt sich problemlos ergänzen, reduzieren sowie neu strukturieren und passt sich damit Ihren individuellen Anforderungen an. Damit erhalten Sie nicht nur ein flexibles Unterrichts- und Nachbearbeitungsmedium, sondern auch ein Arbeitsmittel für die betriebliche Ausbildungspraxis. Alle vier Handlungsfelder sind einheitlich aufgebaut: ¿ Inhaltsübersicht/Lerngerüst Hier erhalten Sie einen strukturierten Überblick zu jedem einzelnen Handlungsfeld. Sie finden gezielt die wesentlichen Schlagworte oder erschließen sich schnell und einfach ein komplexes Themengebiet. Die Inhalte sind handlungsorientiert verbunden und führen Sie wie an einem 'roten Faden' durch die Praxis der betrieblichen Ausbildung. ¿ Informationsteil Hier finden Sie die notwendigen Informationen zur Berufsausbildung in einer kompakten und anschaulichen Form. Die Inhalte sind übersichtlich dargestellt und mit vielen Grafiken aufbereitet, um Ihnen das Arbeiten und Lernen mit dieser Mappe zu erleichtern. Der Lernziel-Check am Ende eines Kapitels ermöglicht Ihnen zusätzlich eine individuelle Lernerfolgskontrolle. ¿ Handlungsfälle Hier erhalten Sie die Möglichkeit, praxisbezogene Fälle in Einzel-, Partner- oder Gruppenarbeit durchzuführen. Sie transferieren die erworbenen Kenntnisse auf Ihre individuellen Gegebenheiten, fördern die Entwicklung von Schlüsselqualifikationen oder sammeln fach- bzw. bereichsübergreifende Erfahrungen. Die Fälle können im Vorbereitungslehrgang bearbeitet oder zur Lernerfolgssicherung außerhalb des Unterrichts genutzt werden. ¿ Prüfungsteil Zur Vorbereitung auf die schriftliche und praktische Prüfung finden Sie hier Muster-Prüfungsaufgaben mit Lösungen sowie Muster-Entwürfe zur praktischen Unterweisung bzw. Präsentation. Die schriftlichen Aufgaben sind handlungsorientiert aufgebaut, führen Sie durch alle Handlungsfelder der betrieblichen Ausbildung und ermöglichen Ihnen damit eine zielorientierte Vorbereitung auf die Prüfung. 'Handlungsfeld Ausbildung' ist mit hunderttausenden verkauften Exemplaren der Bestseller für eine erfolgreiche Prüfung. Beide Autoren sind erfahrene Praktiker, Dozenten und Prüfer: , Elektronische Alkoholmessgeräte > Messgeräte & Tests , Auflage: 14. Auflage, Erscheinungsjahr: 20250115, Autoren: Eiling, Andreas~Schlotthauer, Hans, Edition: REV, Auflage: 25014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 478, Keyword: AEVO 2009; AEVO Rahmenplan 2024; AMVO; Aufgabensammlung; Ausbilder; Ausbilder-Eignung; Ausbildereignungsprüfung; Ausbilderprüfung; Ausbildung; BBiG 2020, Fachschema: Ausbilder - Berufsausbilder~Studium, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung~Schule und Lernen: Lehrbücher, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 320, Breite: 275, Höhe: 28, Gewicht: 1550, Produktform: Kunststoff-Ordner, Genre: Schule und Lernen,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurze Ausbildung ErimaErima TrainingshoseSolide und funktionelle Trainingshose für optimale Bewegungsfreiheit- Strapazierfähiges Funktionsmaterial für lang anhaltenden Komfort- Schnelle Trocknung und kontrollierte Feuchtigkeit- Mesh-Ventilation erhöht die Atmungsaktivität- Seitliche Reißverschlusstaschen- Schmale Passform- Inhalt: 100% Polyester- Paneele: 100% Polyester23,35 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
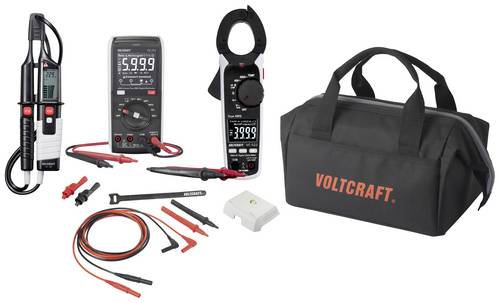
VOLTCRAFT Messgeräteset AusbildungDas VOLTCRAFT Messgeräteset wurde speziell an die Messanforderungen in der Ausbildung abgestimmt. Handmultimeter mit soliden Mess- und Sicherheitsfunktionen die die Ausbildung sicherer machen. Beispielsweise lässt sich das Batteriefach nicht öffnen wenn Messleitungen angeschlossen sind oder die selbstrückstellenden Sicherungen im mA Messbereich lassen den lästigen Sicherungswechsel entfallen. Auf der Rückseite des Multimeter VC-272 kann die beiliegende Adapterplatte montiert werden, dadurch wird die Rückseite magnetisch und das VC-272 kann sicher an Schaltschranktüren fixiert werden. Ein zweipoliger Spannungsprüfer mit einem Messbereich bis 690V (AC und DC), Durchgangsprüfung und RCD-Testfunktion sowie eine Strommesszange für Ströme bis 400A (AC) stellen dem Anwender ein leistungsfähiges Messgerätepaket zur Verfügung. Die Messtechnik wird sicher in der VOLTCRAFT Messgerätetasche verstaut die auch für einen komfortablen Transport zum Einsatzort sorgt. VOLTCRAFT VC272 Digital Multimeter (S486852) Das VC 272 kann Temperaturen mit K-Typ Thermofühler erfassen und ist wie alle Geräte der VC-200 Serie für die Ausbildung optimiert. AC Stromzange VC-522 (X022391) Im Gegensatz zu Multimeter muss der Stromkreis beim Messen nicht unterbrochen werden. Perfekt geeignet beim Service an Maschinen und in Schaltschränken. Zweipoliger Spannungsprüfer VC 63 (Y926631) Der 2polige Spannungsprüfer dient zum Messen und Anzeigen von Gleich- und Wechs252,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurze Ausbildung ErimaErima TrainingshoseSolide und funktionelle Trainingshose für optimale Bewegungsfreiheit- Strapazierfähiges Funktionsmaterial für lang anhaltenden Komfort- Schnelle Trocknung und kontrollierte Feuchtigkeit- Mesh-Ventilation erhöht die Atmungsaktivität- Seitliche Reißverschlusstaschen- Schmale Passform- Inhalt: 100% Polyester- Paneele: 100% Polyester23,35 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Schlieper, Cornelia A.: Arbeitsblätter mit eingetragenen Lösungen Berufsausbildung HauswirtschaftArbeitsblätter mit eingetragenen Lösungen Berufsausbildung Hauswirtschaft , Lösungen zu "Arbeitsblätter Berufsausbildung Hauswirtschaft" (ISBN 978-3-582-88071-0). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6. Auflage, Erscheinungsjahr: 202008, Produktform: Kartoniert, Autoren: Schlieper, Cornelia A., Auflage: 20006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 128, Keyword: Berufsschule; Hauswirtschaft; Lösung, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Hauswirtschaft / Lehrermaterial, Bildungsmedien Fächer: Hauswirtschaftslehre, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 293, Breite: 213, Höhe: 10, Gewicht: 402, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A6101273, Vorgänger EAN: 9783582048073, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 235956422,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Ähnliche Suchbegriffe für Abschreibungen
-
Eiling, Andreas: Handlungsfeld AusbildungHandlungsfeld Ausbildung , Die aktualisierte und modernisierte 14. Auflage berücksichtigt die rechtlichen Anpassungen des Berufsbildungsgesetzes vom 1. August 2024, die durch das Berufsbildungsvalidierungs- und -digitalisierungsgesetz festgelegt wurden. Zudem wurden die Inhalte noch intensiver an die neuen Anforderungen des novellierten Rahmenplans von 2023 angepasst. Der Rahmenplan konkretisiert die geforderten Inhalte der bisherigen Ausbilder-Eignungsverordnung (AEVO) und der Allgemeinen Meisterprüfungsverordnung (AMVO). Die Arbeitsmappe unterstützt die handlungsorientierte und anwendungsbezogene Vermittlung in Vorbereitungslehrgängen und das selbstgesteuerte Lernen der Prüfungsteilnehmer. In der Mappe werden die modernisierten Inhalte des Rahmenplans detailliert dargestellt und die bisherigen Inhalte erweitert und aktualisiert. Die neuen Inhalte ergeben sich vor allem aus Themenfeldern, die die Berufsausbildung zukunftsfähig machen, z. B. der Intensivierung einer handlungs- und prozessorientierten Ausbildung, dem Einsatz zeitgemäßer und kompetenzfördernder Ausbildungsmethoden, der noch bewussteren Rollenwahrnehmung des Ausbildungspersonals als Lernprozessbegleiter, der Gestaltung von digital unterstützten Lernprozessen, der Entwicklung einer nachhaltigen Berufsausbildung, der Förderung von Vielfalt in der Ausbildung und dem verstärkten Einbeziehen von internen und externen Partnern. Mit Hilfe dieser Arbeitsmappe können die Nutzer erfolgreich die berufs- und arbeitspädagogische Eignung erwerben. Sie umfasst gemäß Ausbilder-Eignungsverordnung die Kompetenz zum selbstständigen Planen, Durchführen und Kontrollieren der Berufsausbildung in den vier Handlungsfeldern: 1. Ausbildungsvoraussetzungen prüfen und Ausbildung planen 2. Ausbildung vorbereiten und bei der Einstellung von Auszubildenden mitwirken 3. Ausbildung durchführen 4. Ausbildung abschließen Beibehalten wurde das bewährte Konzept der Arbeitsmappe: Der Ordner lässt sich problemlos ergänzen, reduzieren sowie neu strukturieren und passt sich damit Ihren individuellen Anforderungen an. Damit erhalten Sie nicht nur ein flexibles Unterrichts- und Nachbearbeitungsmedium, sondern auch ein Arbeitsmittel für die betriebliche Ausbildungspraxis. Alle vier Handlungsfelder sind einheitlich aufgebaut: ¿ Inhaltsübersicht/Lerngerüst Hier erhalten Sie einen strukturierten Überblick zu jedem einzelnen Handlungsfeld. Sie finden gezielt die wesentlichen Schlagworte oder erschließen sich schnell und einfach ein komplexes Themengebiet. Die Inhalte sind handlungsorientiert verbunden und führen Sie wie an einem 'roten Faden' durch die Praxis der betrieblichen Ausbildung. ¿ Informationsteil Hier finden Sie die notwendigen Informationen zur Berufsausbildung in einer kompakten und anschaulichen Form. Die Inhalte sind übersichtlich dargestellt und mit vielen Grafiken aufbereitet, um Ihnen das Arbeiten und Lernen mit dieser Mappe zu erleichtern. Der Lernziel-Check am Ende eines Kapitels ermöglicht Ihnen zusätzlich eine individuelle Lernerfolgskontrolle. ¿ Handlungsfälle Hier erhalten Sie die Möglichkeit, praxisbezogene Fälle in Einzel-, Partner- oder Gruppenarbeit durchzuführen. Sie transferieren die erworbenen Kenntnisse auf Ihre individuellen Gegebenheiten, fördern die Entwicklung von Schlüsselqualifikationen oder sammeln fach- bzw. bereichsübergreifende Erfahrungen. Die Fälle können im Vorbereitungslehrgang bearbeitet oder zur Lernerfolgssicherung außerhalb des Unterrichts genutzt werden. ¿ Prüfungsteil Zur Vorbereitung auf die schriftliche und praktische Prüfung finden Sie hier Muster-Prüfungsaufgaben mit Lösungen sowie Muster-Entwürfe zur praktischen Unterweisung bzw. Präsentation. Die schriftlichen Aufgaben sind handlungsorientiert aufgebaut, führen Sie durch alle Handlungsfelder der betrieblichen Ausbildung und ermöglichen Ihnen damit eine zielorientierte Vorbereitung auf die Prüfung. 'Handlungsfeld Ausbildung' ist mit hunderttausenden verkauften Exemplaren der Bestseller für eine erfolgreiche Prüfung. Beide Autoren sind erfahrene Praktiker, Dozenten und Prüfer: , Elektronische Alkoholmessgeräte > Messgeräte & Tests , Auflage: 14. Auflage, Erscheinungsjahr: 20250115, Autoren: Eiling, Andreas~Schlotthauer, Hans, Edition: REV, Auflage: 25014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 478, Keyword: AEVO 2009; AEVO Rahmenplan 2024; AMVO; Aufgabensammlung; Ausbilder; Ausbilder-Eignung; Ausbildereignungsprüfung; Ausbilderprüfung; Ausbildung; BBiG 2020, Fachschema: Ausbilder - Berufsausbilder~Studium, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung~Schule und Lernen: Lehrbücher, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 320, Breite: 275, Höhe: 28, Gewicht: 1550, Produktform: Kunststoff-Ordner, Genre: Schule und Lernen,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurze Ausbildung ErimaErima TrainingshoseSolide und funktionelle Trainingshose für optimale Bewegungsfreiheit- Strapazierfähiges Funktionsmaterial für lang anhaltenden Komfort- Schnelle Trocknung und kontrollierte Feuchtigkeit- Mesh-Ventilation erhöht die Atmungsaktivität- Seitliche Reißverschlusstaschen- Schmale Passform- Inhalt: 100% Polyester- Paneele: 100% Polyester23,35 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kurze Ausbildung ErimaErima TrainingshoseSolide und funktionelle Trainingshose für optimale Bewegungsfreiheit- Strapazierfähiges Funktionsmaterial für lang anhaltenden Komfort- Schnelle Trocknung und kontrollierte Feuchtigkeit- Mesh-Ventilation erhöht die Atmungsaktivität- Seitliche Reißverschlusstaschen- Schmale Passform- Inhalt: 100% Polyester- Paneele: 100% Polyester23,35 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kurze Ausbildung ErimaErima TrainingshoseSolide und funktionelle Trainingshose für optimale Bewegungsfreiheit- Strapazierfähiges Funktionsmaterial für lang anhaltenden Komfort- Schnelle Trocknung und kontrollierte Feuchtigkeit- Mesh-Ventilation erhöht die Atmungsaktivität- Seitliche Reißverschlusstaschen- Schmale Passform- Inhalt: 100% Polyester- Paneele: 100% Polyester23,35 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.